Controle Ambiental Corporativo: Fundamentos Científicos, Normas Reguladoras e Aplicações Estratégicas nas Organizações
Polaris Análises · 15 de dezembro de 2025
Introdução
A crescente complexidade das atividades industriais, aliada à intensificação das discussões globais sobre sustentabilidade, tem colocado o controle ambiental corporativo no centro das estratégias de gestão organizacional. Mais do que uma exigência regulatória, o monitoramento e a gestão sistemática dos impactos ambientais tornaram-se elementos fundamentais para a manutenção da competitividade empresarial, para a proteção da saúde pública e para a preservação dos recursos naturais.
Nas últimas décadas, empresas de diversos setores — incluindo indústrias farmacêuticas, alimentícias, cosméticas, químicas e de tecnologia — passaram a incorporar sistemas estruturados de controle ambiental em seus processos produtivos. Esses sistemas envolvem o monitoramento contínuo de variáveis como qualidade do ar, tratamento de efluentes, emissões atmosféricas, gestão de resíduos, consumo energético e uso racional da água. A adoção de tais práticas está diretamente relacionada à conformidade com legislações ambientais cada vez mais rigorosas, bem como à crescente pressão de consumidores, investidores e organismos internacionais por práticas empresariais sustentáveis.
Além do aspecto regulatório, o controle ambiental corporativo também desempenha um papel relevante na mitigação de riscos operacionais. Incidentes ambientais, como vazamentos de substâncias químicas, contaminação de corpos hídricos ou emissões atmosféricas não controladas, podem gerar consequências severas, incluindo penalidades financeiras, danos reputacionais e impactos significativos à saúde humana e ao meio ambiente.
Outro fator determinante para a consolidação do controle ambiental nas organizações é a evolução das metodologias analíticas e das tecnologias de monitoramento. Ferramentas laboratoriais modernas permitem a detecção de contaminantes em níveis extremamente baixos, possibilitando diagnósticos ambientais mais precisos e ações preventivas mais eficazes. Simultaneamente, sistemas digitais de gestão ambiental vêm permitindo o monitoramento em tempo real de parâmetros críticos, ampliando a capacidade de resposta das empresas diante de eventuais irregularidades.
Nesse contexto, compreender os fundamentos científicos, os marcos regulatórios e as metodologias associadas ao controle ambiental corporativo torna-se essencial para profissionais e instituições que atuam na interface entre ciência, tecnologia e gestão empresarial. Este artigo discute o desenvolvimento histórico desse campo, seus fundamentos teóricos, suas aplicações práticas nas organizações e as metodologias analíticas empregadas no monitoramento ambiental corporativo. Ao final, são apresentadas reflexões sobre os desafios e as perspectivas futuras para o aprimoramento das práticas de gestão ambiental no ambiente corporativo.
Contexto Histórico e Fundamentos Teóricos
A consolidação do controle ambiental corporativo está diretamente associada à evolução das políticas ambientais globais ao longo do século XX. Até meados da década de 1960, grande parte das atividades industriais operava sob um paradigma produtivo que priorizava exclusivamente a eficiência econômica, frequentemente negligenciando os impactos ambientais decorrentes da produção.
Diversos episódios históricos contribuíram para alterar esse cenário. Entre os casos mais emblemáticos está o desastre ambiental de Minamata, ocorrido no Japão na década de 1950, quando o descarte industrial de compostos de mercúrio contaminou ecossistemas marinhos e provocou graves efeitos neurológicos na população local. Outro exemplo marcante foi o acidente químico de Seveso, na Itália, em 1976, que resultou na liberação de dioxinas altamente tóxicas na atmosfera.
Esses eventos impulsionaram uma mudança significativa na percepção global sobre os riscos ambientais associados às atividades industriais. Como consequência, diversos países passaram a desenvolver legislações ambientais mais rigorosas e estruturas institucionais dedicadas à fiscalização ambiental.
Nos Estados Unidos, por exemplo, a criação da Environmental Protection Agency (EPA) em 1970 marcou um importante avanço na regulação ambiental. A agência passou a estabelecer limites para emissões industriais, qualidade da água e controle de substâncias químicas perigosas. Paralelamente, surgiram importantes marcos regulatórios, como o Clean Air Act e o Clean Water Act.
No Brasil, a institucionalização das políticas ambientais ocorreu principalmente a partir da década de 1980. A promulgação da Lei nº 6.938/1981, que instituiu a Política Nacional do Meio Ambiente, estabeleceu instrumentos fundamentais para o controle ambiental, incluindo o licenciamento ambiental e a avaliação de impacto ambiental.
Posteriormente, a criação do Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (IBAMA) consolidou a estrutura de fiscalização ambiental no país. Além disso, órgãos estaduais e municipais passaram a desempenhar papel relevante na regulamentação e no monitoramento de atividades potencialmente poluidoras.
No campo corporativo, a década de 1990 representou um marco importante com a introdução de sistemas estruturados de gestão ambiental. Nesse período, foi publicada a série de normas ISO 14000, desenvolvida pela International Organization for Standardization. A norma ISO 14001, em particular, estabeleceu diretrizes para a implementação de sistemas de gestão ambiental nas organizações.
Quer fazer essa análise?
Monte seu orçamento para “Controle Ambiental Corporativo: Fundamentos Científicos, Normas Reguladoras e Aplicações Estratégicas nas Organizações” e veja o preço na hora.
A ISO 14001 baseia-se no conceito de melhoria contínua e adota uma abordagem sistemática conhecida como ciclo PDCA (Plan, Do, Check, Act). Esse modelo incentiva as organizações a planejar ações ambientais, implementá-las, monitorar seus resultados e promover melhorias contínuas em seus processos.
Do ponto de vista teórico, o controle ambiental corporativo fundamenta-se em diversas disciplinas científicas, incluindo química ambiental, engenharia sanitária, toxicologia e ecologia industrial. Essas áreas contribuem para a compreensão dos processos de geração, transporte e transformação de contaminantes no ambiente.
Outro conceito central nesse campo é o de avaliação do ciclo de vida (Life Cycle Assessment – LCA). Essa metodologia permite avaliar os impactos ambientais de um produto ou processo ao longo de todas as etapas de sua cadeia produtiva, desde a extração de matérias-primas até o descarte final.
A integração entre conhecimento científico, regulamentação ambiental e práticas corporativas deu origem ao que hoje se reconhece como gestão ambiental corporativa — um campo interdisciplinar que busca equilibrar desenvolvimento econômico, responsabilidade ambiental e bem-estar social.
Importância Científica e Aplicações Práticas
A implementação de programas de controle ambiental nas organizações tem impactos significativos tanto na proteção ambiental quanto na eficiência operacional das empresas. Diversos estudos científicos demonstram que práticas robustas de gestão ambiental podem resultar em redução de custos operacionais, otimização do uso de recursos naturais e melhoria da imagem institucional.
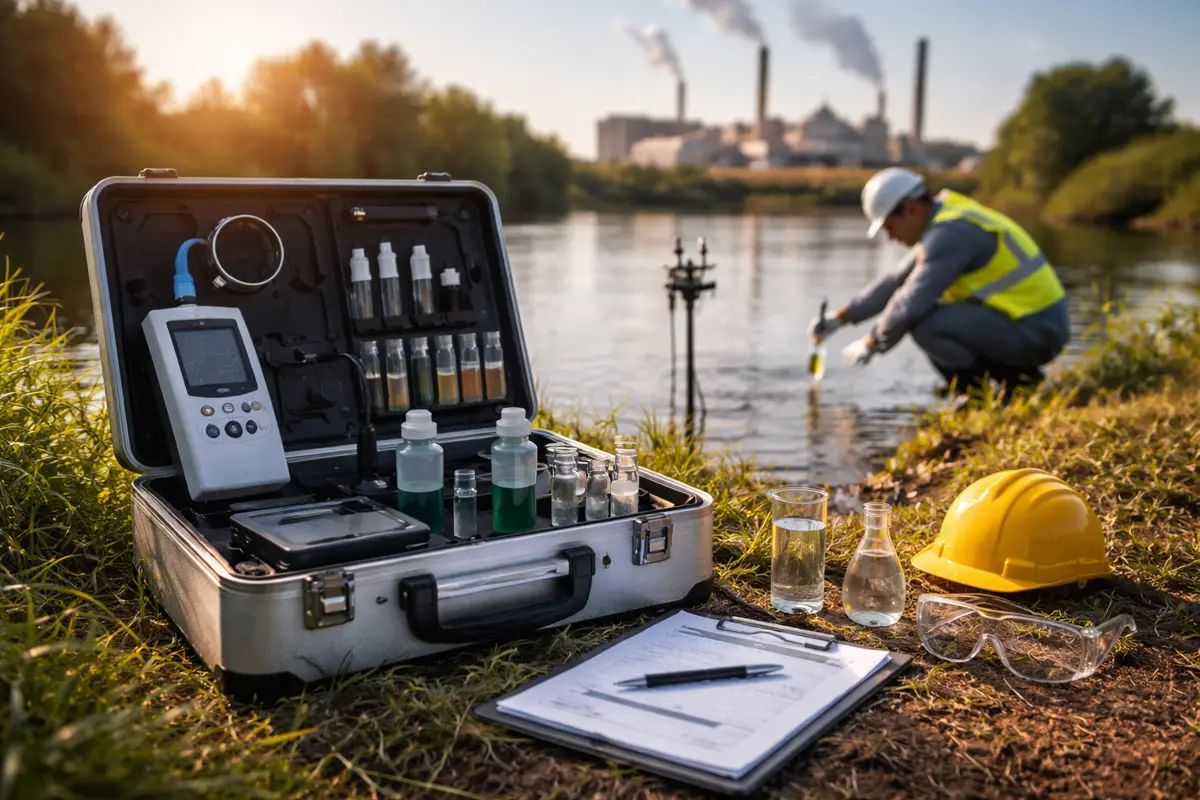
No setor industrial, um dos principais focos do controle ambiental está relacionado à gestão de efluentes líquidos. Processos produtivos frequentemente geram resíduos líquidos contendo compostos orgânicos, metais pesados, solventes e outros contaminantes que, se descartados sem tratamento adequado, podem causar sérios danos aos ecossistemas aquáticos.
Por essa razão, empresas de diversos setores investem em sistemas avançados de tratamento de efluentes, que podem incluir processos físicos, químicos e biológicos. Tecnologias como reatores biológicos aeróbios, sistemas de membranas e processos de oxidação avançada têm sido amplamente utilizadas para reduzir a carga poluidora antes do descarte ou reuso da água tratada.
Outro aspecto crítico do controle ambiental corporativo é o monitoramento de emissões atmosféricas. Indústrias que utilizam processos de combustão ou manipulam compostos voláteis podem liberar poluentes como dióxido de enxofre (SO₂), óxidos de nitrogênio (NOx), compostos orgânicos voláteis (VOCs) e material particulado.
Esses poluentes estão associados a diversos problemas ambientais e de saúde pública, incluindo formação de chuva ácida, agravamento de doenças respiratórias e contribuição para o aquecimento global. Como resposta, muitas organizações adotam sistemas de controle de emissões, como filtros de mangas, precipitadores eletrostáticos e lavadores de gases.
Além do controle de emissões e efluentes, a gestão de resíduos sólidos representa outro desafio relevante para as empresas. Resíduos industriais podem incluir materiais perigosos, como solventes químicos, metais pesados ou resíduos biológicos, que exigem tratamento e destinação adequados.
Nesse contexto, práticas de economia circular vêm ganhando destaque. Esse modelo propõe a redução da geração de resíduos por meio da reutilização de materiais, reciclagem e redesign de processos produtivos. Empresas que adotam estratégias de economia circular frequentemente conseguem reduzir custos operacionais e melhorar sua performance ambiental.
Diversos estudos de caso demonstram os benefícios da implementação de sistemas de gestão ambiental. Pesquisas publicadas no Journal of Cleaner Production indicam que empresas certificadas pela ISO 14001 apresentam, em média, maior eficiência no uso de recursos naturais e menor incidência de incidentes ambientais.
Outro exemplo relevante pode ser observado no setor farmacêutico, onde o controle ambiental é essencial não apenas para o cumprimento de normas regulatórias, mas também para a garantia da qualidade dos produtos. Ambientes controlados, como salas limpas, exigem monitoramento rigoroso de parâmetros como partículas em suspensão, carga microbiana e pressão diferencial.
De maneira semelhante, a indústria alimentícia depende de sistemas robustos de controle ambiental para prevenir contaminações e garantir a segurança dos alimentos. Normas como o sistema HACCP (Hazard Analysis and Critical Control Points) estabelecem procedimentos sistemáticos para identificação e controle de riscos ao longo da cadeia produtiva.
Assim, o controle ambiental corporativo não deve ser visto apenas como uma obrigação legal, mas como uma ferramenta estratégica para promover inovação, eficiência e sustentabilidade nas organizações.
Metodologias de Análise
Precisa dessa análise na sua empresa?
Monte seu orçamento para “Controle Ambiental Corporativo: Fundamentos Científicos, Normas Reguladoras e Aplicações Estratégicas nas Organizações” e veja o preço na hora.
A eficácia do controle ambiental corporativo depende fortemente da utilização de metodologias analíticas confiáveis para o monitoramento de contaminantes e parâmetros ambientais. Entre as técnicas mais utilizadas está a cromatografia líquida de alta eficiência (HPLC), amplamente empregada na identificação e quantificação de compostos orgânicos em amostras ambientais. Essa técnica permite separar substâncias presentes em misturas complexas com alta precisão, sendo utilizada em análises de pesticidas, solventes e resíduos farmacêuticos.
Outra técnica relevante é a espectrofotometria, que se baseia na interação entre radiação eletromagnética e moléculas químicas. Esse método é frequentemente utilizado para determinar concentrações de nutrientes, metais e compostos orgânicos em amostras de água.
Para análise de carbono orgânico total (TOC), instrumentos especializados são utilizados para quantificar a quantidade de carbono presente em compostos orgânicos dissolvidos. Esse parâmetro é particularmente importante no monitoramento de efluentes industriais e na avaliação da eficiência de sistemas de tratamento de água.
No campo das emissões atmosféricas, técnicas como cromatografia gasosa (GC) e espectrometria de massas (MS) permitem identificar compostos voláteis e poluentes atmosféricos com elevada sensibilidade. Essas metodologias frequentemente seguem protocolos estabelecidos por organismos internacionais, como a ISO, a AOAC (Association of Official Analytical Chemists) e o Standard Methods for the Examination of Water and Wastewater (SMWW).
Apesar dos avanços tecnológicos, as análises ambientais ainda enfrentam desafios importantes. Entre eles estão a variabilidade das matrizes ambientais, a presença de contaminantes emergentes e a necessidade de métodos cada vez mais sensíveis para detectar substâncias em níveis traço.
Considerações Finais e Perspectivas Futuras
O controle ambiental corporativo consolidou-se como um componente essencial da gestão empresarial contemporânea. Em um cenário global marcado por desafios ambientais complexos — como mudanças climáticas, escassez de recursos naturais e perda de biodiversidade —, a responsabilidade ambiental das organizações tornou-se um fator determinante para a sustentabilidade econômica e social.
A integração entre ciência, tecnologia e gestão ambiental continuará desempenhando papel fundamental no aprimoramento das práticas corporativas. Novas tecnologias de monitoramento ambiental, incluindo sensores inteligentes, sistemas de análise em tempo real e plataformas de gestão baseadas em dados, tendem a ampliar a capacidade das empresas de identificar e mitigar riscos ambientais.
Além disso, a evolução das políticas públicas e das normas internacionais deve continuar incentivando a adoção de padrões mais rigorosos de desempenho ambiental. Iniciativas globais voltadas à descarbonização da economia e à promoção da economia circular indicam que o controle ambiental corporativo tende a se tornar cada vez mais estratégico para as organizações.
Para instituições científicas, laboratórios e centros de pesquisa, esse cenário representa uma oportunidade significativa de desenvolvimento de novas metodologias analíticas, tecnologias de monitoramento e soluções inovadoras para a gestão ambiental.
Assim, o avanço do controle ambiental corporativo dependerá, em grande medida, da colaboração entre academia, setor produtivo e órgãos reguladores. Somente por meio dessa integração será possível desenvolver estratégias eficazes para conciliar desenvolvimento econômico, proteção ambiental e bem-estar das futuras gerações.
A Importância de Escolher a Polaris Análises
Com anos de experiência no mercado, a Polaris Análises possui um histórico comprovado de sucesso em análises laboratoriais.
Empresas do setor alimentício, indústrias farmacêuticas, laboratórios e outros segmentos confiam na Polaris Análises para garantir a segurança e qualidade da água utilizada em suas atividades.
Evitar riscos de contaminação é um compromisso com a saúde de seus clientes e com a longevidade do seu negócio. Investir em análises periódicas é um diferencial que fortalece sua reputação e evita prejuízos futuros.
Para saber mais sobre os serviços da Polaris Análises - Análises de Ar, Água, Alimentos, Swab e Efluentes ligue para (11) 91776-7012 (WhatsApp) ou clique aqui e solicite seu orçamento.
❓ FAQs – Perguntas Frequentes
1. O que é controle ambiental corporativo?
O controle ambiental corporativo consiste no conjunto de práticas, sistemas e procedimentos adotados pelas organizações para monitorar, prevenir e reduzir os impactos ambientais decorrentes de suas atividades. Ele envolve o acompanhamento de fatores como emissões atmosféricas, efluentes líquidos, geração de resíduos, consumo de recursos naturais e qualidade ambiental nos processos produtivos.
2. Por que o controle ambiental é importante para empresas e instituições?
Além de garantir conformidade com legislações ambientais, o controle ambiental contribui para a prevenção de riscos operacionais, proteção da saúde pública e preservação dos recursos naturais. Também fortalece a reputação institucional, melhora a eficiência operacional e atende às crescentes demandas de sustentabilidade por parte de investidores, consumidores e órgãos reguladores.
3. Quais normas e regulamentações orientam o controle ambiental corporativo?
Diversas normas nacionais e internacionais orientam essas práticas, como a ISO 14001 para sistemas de gestão ambiental, além de legislações ambientais específicas de cada país. No Brasil, a Política Nacional do Meio Ambiente (Lei nº 6.938/1981) e regulamentações de órgãos como IBAMA, ANVISA e órgãos ambientais estaduais estabelecem critérios para monitoramento e controle de impactos ambientais.
4. Quais parâmetros ambientais são normalmente monitorados nas empresas?
Entre os principais parâmetros monitorados estão a qualidade do ar, emissões atmosféricas, características físico-químicas e microbiológicas de efluentes, presença de contaminantes em água e solo, níveis de ruído ambiental, geração de resíduos sólidos e consumo de recursos como energia e água.
5. Quais técnicas laboratoriais são utilizadas no monitoramento ambiental?
O controle ambiental utiliza diversas metodologias analíticas, incluindo cromatografia líquida de alta eficiência (HPLC), cromatografia gasosa (GC), espectrofotometria, análise de carbono orgânico total (TOC), espectrometria de massas e testes microbiológicos. Esses métodos permitem identificar contaminantes em níveis muito baixos e avaliar a conformidade ambiental dos processos.
6. Programas de monitoramento ambiental ajudam a prevenir incidentes e penalidades?
Sim. Sistemas estruturados de monitoramento ambiental permitem identificar desvios operacionais de forma precoce, possibilitando ações corretivas antes que ocorram impactos ambientais significativos. Isso reduz o risco de multas, sanções regulatórias, danos à reputação e interrupções nas atividades produtivas.
Gostou do conteúdo? Analise com a Polaris
Monte seu orçamento para “Controle Ambiental Corporativo: Fundamentos Científicos, Normas Reguladoras e Aplicações Estratégicas nas Organizações” e veja o preço na hora.